Online-Abschluss ist Alltag, aber nicht für jedes Produkt
Fast neun von zehn Deutschen haben schon einmal eine Versicherung online abgeschlossen, bei den 30- bis 49-Jährigen sind es 97 %. Anbieter ohne digitale Abschlussstrecke erreichen diesen Teil des Marktes nicht.
Trotzdem wurden 2024 nur 22 % aller Verträge digital abgeschlossen, knapp 80 % kommen weiterhin mit persönlicher Unterstützung zustande. Der Unterschied hängt vom Produkt ab. Kfz-Policen werden zu 29 % online abgeschlossen, Lebensversicherungen zu gut 3 %. Je mehr Bausteine ein Produkt hat und je mehr Erklärung ein Kunde braucht, desto seltener schließt er allein ab. Von denjenigen, die online abgeschlossen haben, empfanden 21 % den Prozess als sehr einfach.
Woran Kunden in der Strecke scheitern, hat Baymard 2026 in 220 Testsitzungen auf 20 Versicherungsseiten untersucht. Drei Muster treten immer wieder auf. Erstens Fachbegriffe ohne Erklärung: Nach dem Wiederherstellungswert ihres Hauses gefragt, wollten Teilnehmer die Seite verlassen, weil sie den Wert nicht kannten. Zweitens Reibung im Ablauf: Ein Zurück-Button, der an den Anfang führt, oder ein Preis, der nach Auswahl eines Zusatzbausteins erst nach 54 Sekunden aktualisiert war. Drittens Preissprünge: Stieg die Prämie nach einem Zusatzbaustein von 56 auf 115 Pfund, wurde der Baustein sofort wieder entfernt.
Die Folge zeigt sich in der Abschlussquote. Nach Benchmark-Daten von Zuko werden nur 41 % der begonnenen Versicherungsformulare abgeschlossen. Beheben lassen sich die Ursachen meist mit kleinen Eingriffen: ein Hinweistext, ein Vorschlagswert, eine andere Reihenfolge. In vielen Häusern braucht jeder dieser Eingriffe ein Entwicklungsticket und wartet auf das nächste Release.
Kennzahlen und Quellen
Pressemitteilung
Bitkom, November 2025
83 % der Deutschen haben bereits eine Versicherung online abgeschlossen. Bei den 30- bis 49-Jährigen sind es 97 %, ab 65 Jahren 55 %.
bitkom.org
Pressemitteilung
Bitkom, Mai 2026
Im Frühjahr 2026 haben 89 % der Deutschen schon eine Versicherung online abgeschlossen. In der Erhebung davor waren es 83 %.
bitkom.org
Statistik
GDV, Juli 2025
22 % aller Verträge wurden 2024 digital abgeschlossen (2022: 18 %). Kfz liegt bei 29 %, die Lebensversicherung bei gut 3 %.
gdv.de
Pressemitteilung
Bitkom, Mai 2024
Nur 21 % der Online-Abschließer fanden den Prozess sehr einfach (2022: 15 %). Weitere 39 % bewerten ihn als eher einfach.
bitkom.org
Usability-Studie
Baymard Institute, August 2026
220 Testsitzungen auf 20 Versicherungsseiten. Kunden scheitern an unerklärten Fachbegriffen, an Reibung im Ablauf und an Preissprüngen nach Zusatzbausteinen.
baymard.com
Formular-Benchmark
Zuko Analytics, 2026
Nur 41 % der begonnenen Versicherungsformulare werden abgeschlossen. Lange Formulare und unklare Fragen sind die häufigsten Abbruchpunkte.
zuko.io
Was eine Strecke aus Praecura Studio anders macht
In Praecura Studio gestalten Produktteams ihre Abschlussstrecken selbst, ohne Programmierung. Die Strecke läuft danach im Kundenkonto, eingebettet auf der eigenen Website und in der Verwaltung für Vermittler. Die drei Abbruchmuster aus der Baymard-Studie lassen sich damit direkt angehen:
Fachbegriffe werden dort erklärt, wo sie abgefragt werden: Zu jeder Frage gehört ein Hinweis, den das Produktteam selbst formuliert: was der Begriff bedeutet und wie der Kunde den Wert ermittelt, etwa die Wohnfläche nach Grundriss oder die Versicherungssumme für den Hausrat als Richtwert je Quadratmeter. Validierungsregeln fangen unplausible Werte ab, bevor sie zu einer falschen Prämie führen.
Die Strecke stellt nur Fragen, die zum Kunden passen: Sichtbarkeitsbedingungen blenden Fragen erst ein, wenn vorherige Antworten sie nötig machen. In einer Hausratstrecke erscheinen die Fragen zu Fahrraddiebstahl und Elementarschäden nur, wenn der Kunde diese Bausteine wählt. Ein Gewerbekunde beantwortet die Frage zum Vorsteuerabzug, ein Privatkunde sieht sie nicht.
Der Preis steht neben jeder Entscheidung: Die Prämienübersicht rechnet bei jeder Eingabe mit. Der Kunde sieht den Aufpreis eines Zusatzbausteins, bevor er weitergeht, und kann die Selbstbeteiligung ändern und den Effekt sofort vergleichen. Eine Fortschrittsanzeige zeigt, wie viele Schritte noch folgen, Zurück führt zum vorherigen Schritt.
Weniger Tipparbeit: Daten aus dem Kundenkonto sind vorbefüllt. Deep Links übergeben Angaben aus einem Beratungsgespräch an die Strecke. Für Wechselkunden liest Praecura Sense die bisherige Police als PDF ein und befüllt die Felder vor.
Prüfbedarf ohne Bruch im Ablauf: Produkte, die nicht automatisch policiert werden, laufen über dieselbe Strecke und enden mit einer Anfrage zur Policierung. Die Nutzerführung bleibt gleich, der Sachbearbeiter entscheidet.
Der Unterschied für das Produktteam liegt im Tempo der Korrektur. Zeigt sich, dass Kunden an einer Frage hängen bleiben oder Vermittler dieselbe Rückfrage mehrfach bekommen, ändert das Team den Hinweis, zieht die Frage nach vorn oder setzt einen Vorschlagswert. Die Änderung wird an Testfällen durchgespielt und geht ohne Release live. Tarifwerte gelten ab einem Stichtag, laufende Verträge behalten ihre Konditionen.
Im Studio selbst unterstützt Praecura Sense: Es erklärt das Produkt, rechnet Beispiele und bereitet Änderungen zur Freigabe vor. Sense steht derzeit in der Beta ausgewählten Kunden zur Verfügung.
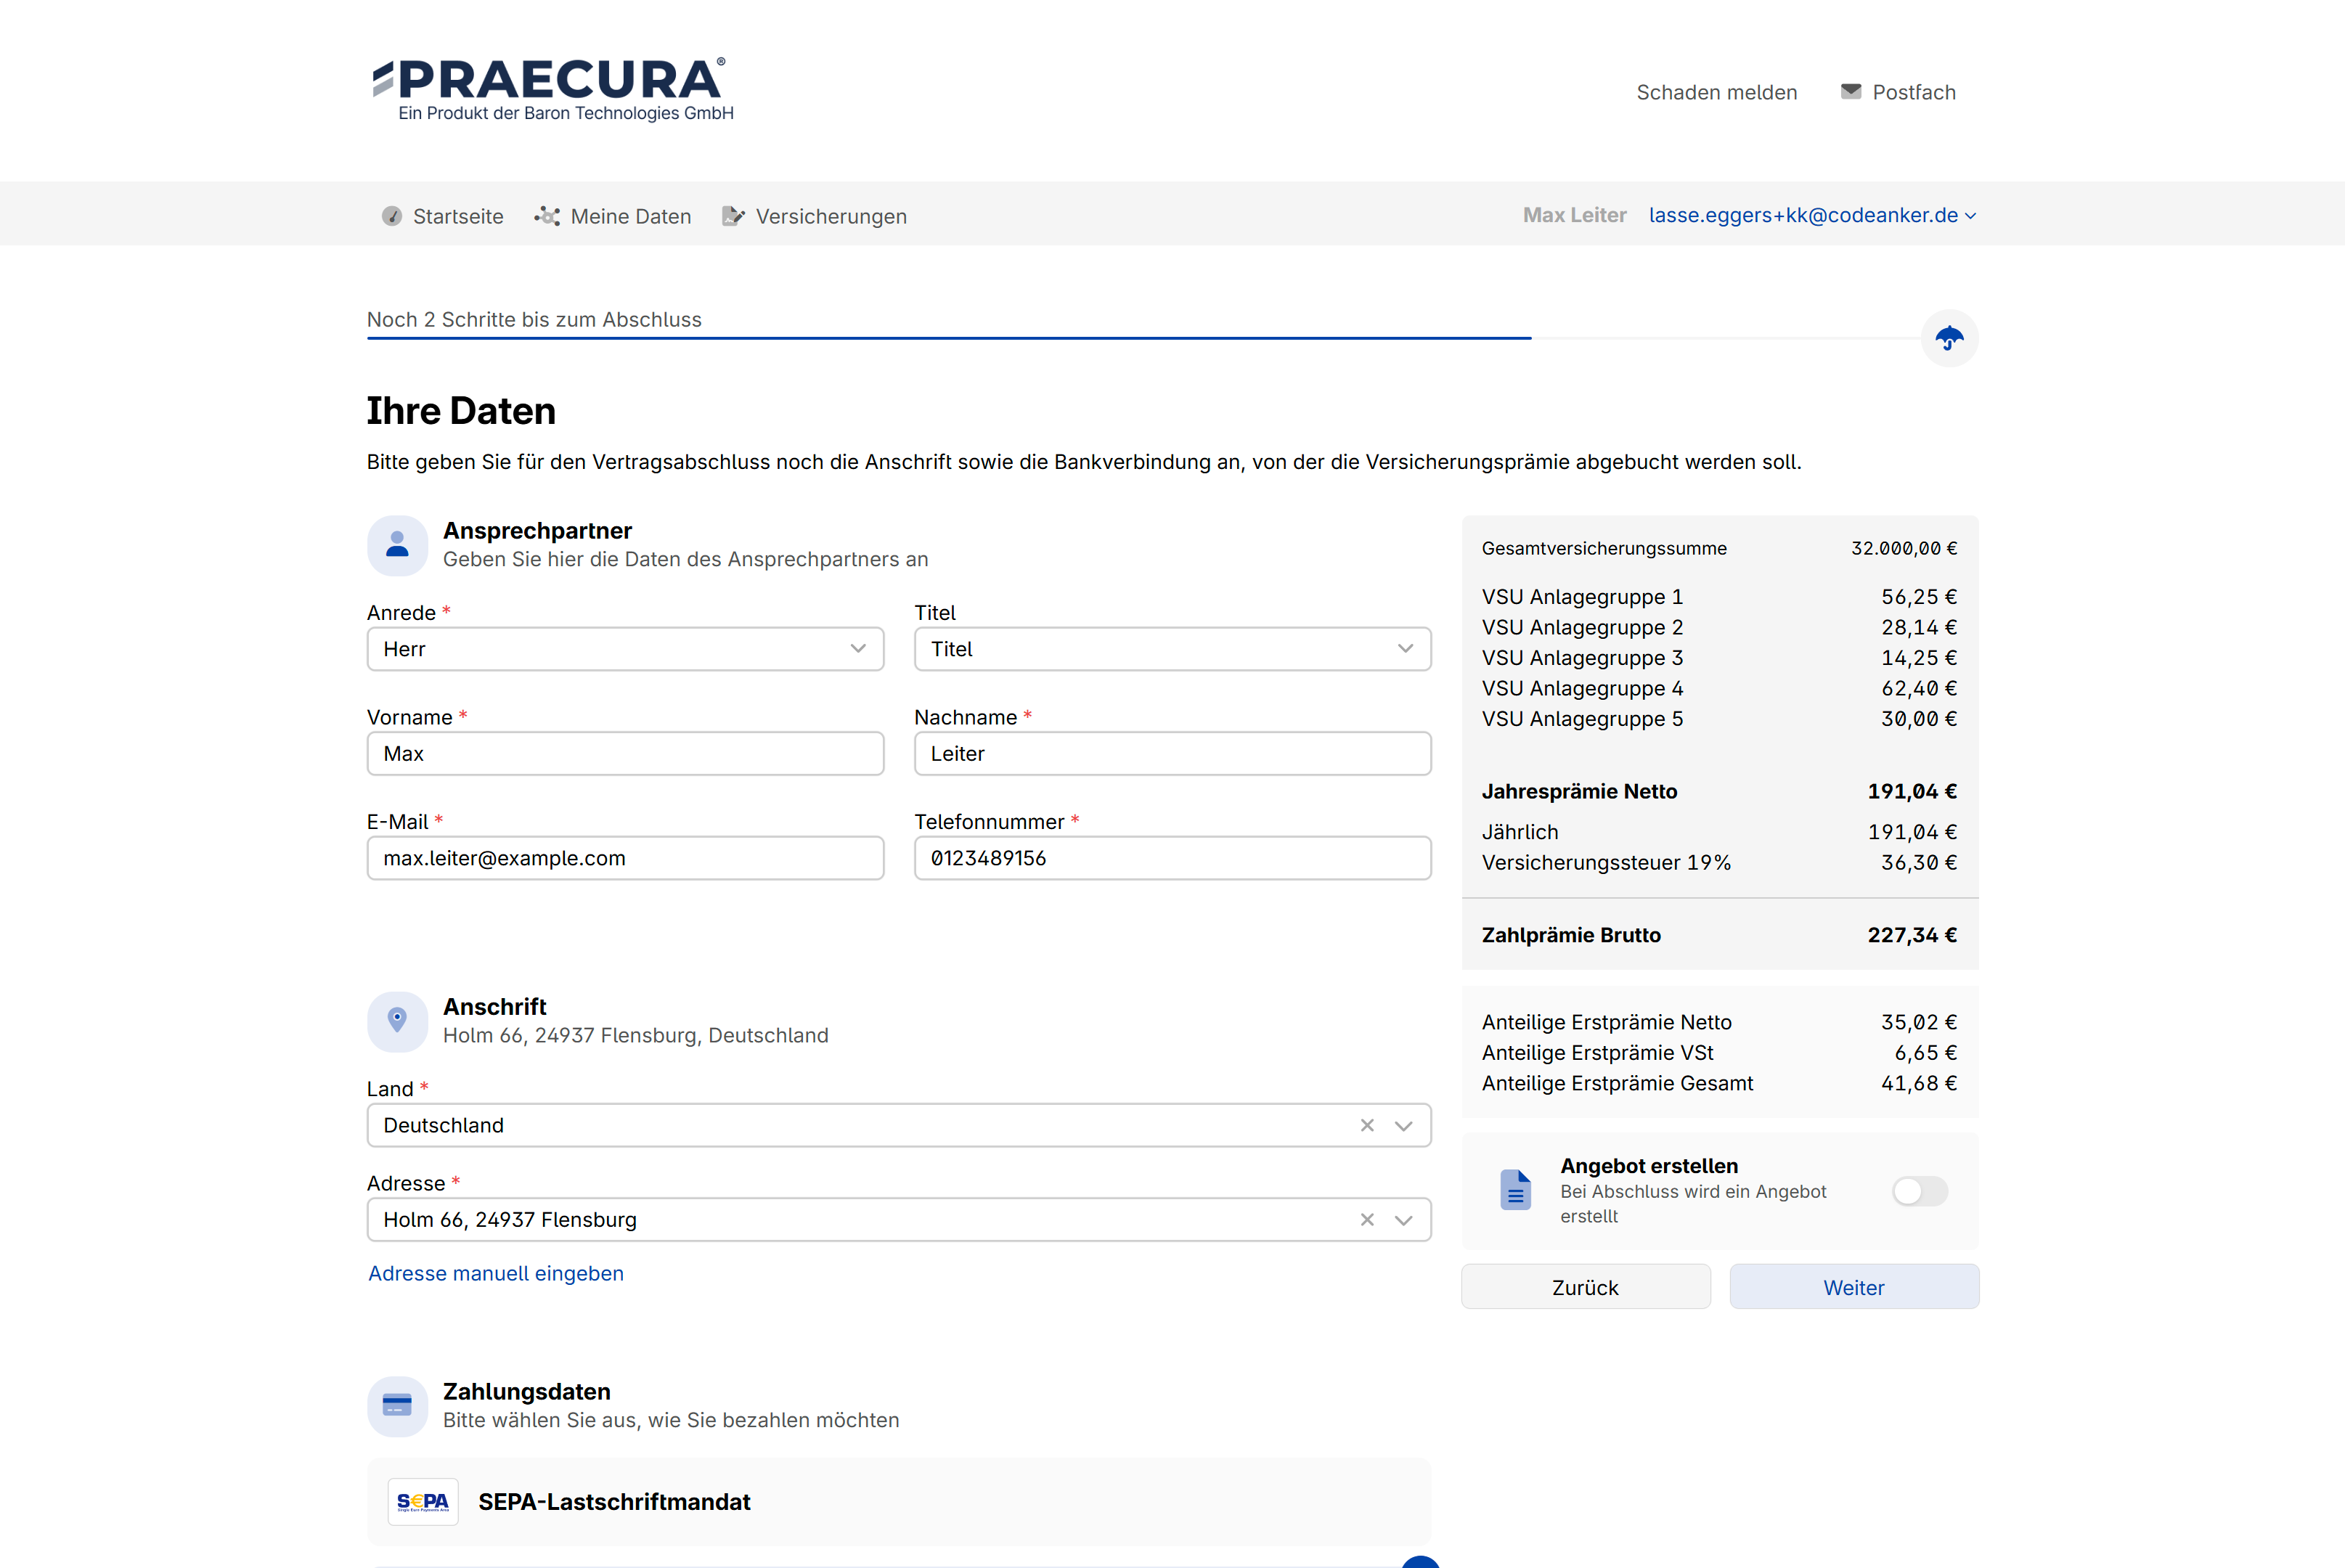
Die Baymard-Befunde zeigen, dass Kunden selten am Produkt scheitern. Sie scheitern an einzelnen Stellen der Strecke. Mit Praecura Studio liegt die Korrektur dieser Stellen beim Produktteam selbst und hängt nicht an Entwicklungskapazität.